中国半导体设备市场呈现出逐年增长的态势,成为全球半导体产业链中备受关注的亮点。2020年一季度,尽管面临复杂的国际贸易环境和疫情冲击,中国半导体设备行业依然实现了35亿元的市场规模,较2019年同期增长48%,展现出强劲的发展韧性和增长潜力。这一数据不仅反映了国内半导体产业投资热情的持续升温,也折射出中国在半导体制造环节自主化进程的加速推进。
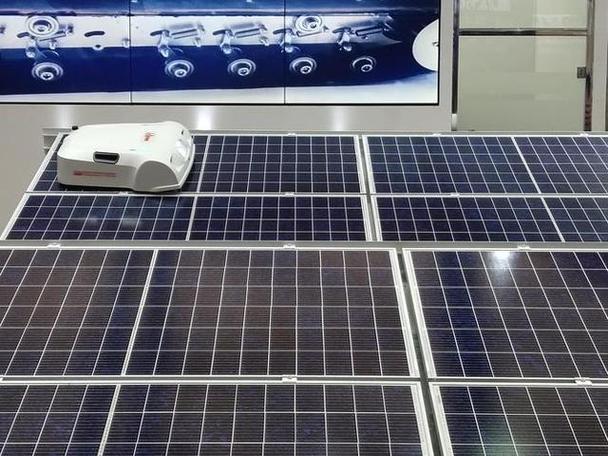
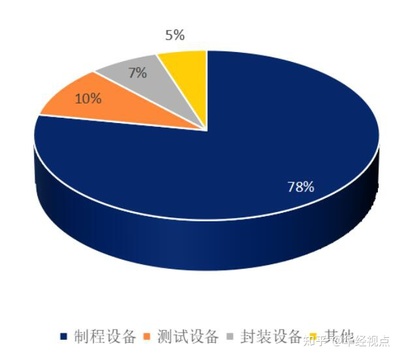
从市场结构来看,中国半导体设备市场的增长主要得益于多个领域的协同拉动。集成电路制造环节的扩产需求旺盛,国内晶圆厂在成熟制程和特色工艺领域的产能建设持续推进,带动了刻蚀、薄膜沉积、清洗、热处理等关键设备的采购。封装测试环节的设备升级需求同样明显,先进封装技术的导入对设备精度和自动化水平提出了更高要求,为国产设备企业提供了新的市场空间。面板显示、光伏、LED等泛半导体领域的设备需求也保持稳定增长,进一步拓宽了半导体设备市场的边界。
值得注意的是,48%的同比增速在2020年一季度这一特殊时期尤显珍贵。当时全球供应链受到疫情扰动,部分进口设备交付周期延长,客观上为国产设备提供了验证和导入的窗口期。国内设备企业抓住机遇,加快产品迭代和客户导入,在部分细分领域实现了从“可用”到“好用”的跨越。与此国家层面持续出台支持政策,大基金二期等产业资本的注入也为设备研发和产业化提供了有力支撑。
从长期趋势看,中国半导体设备市场的增长具备坚实的内在逻辑。一方面,中国是全球最大的电子产品制造基地和消费市场,下游应用需求的多样化为半导体设备提供了广阔的应用场景;另一方面,半导体产业链自主可控的战略需求推动制造环节持续扩产,设备作为产业链上游的核心环节,受益确定性较强。随着国内设备企业在技术研发、产品验证和客户服务方面的不断积累,国产设备市场份额有望进一步提升。
中国半导体设备市场仍将处于成长期。在人工智能、5G、物联网、汽车电子等新兴应用的驱动下,半导体需求有望保持增长,进而带动设备投资。国内设备企业需要正视与国际先进水平在高端设备领域的差距,持续加大研发投入,完善零部件供应链体系,提升整体解决方案能力与全球化服务能力。可以预见,在市场需求与政策支持的双重拉动下,中国半导体设备行业将继续保持增长态势,为全球半导体产业格局注入更多中国力量。